
RCA pentru șoferi tineri: ce influențează prima
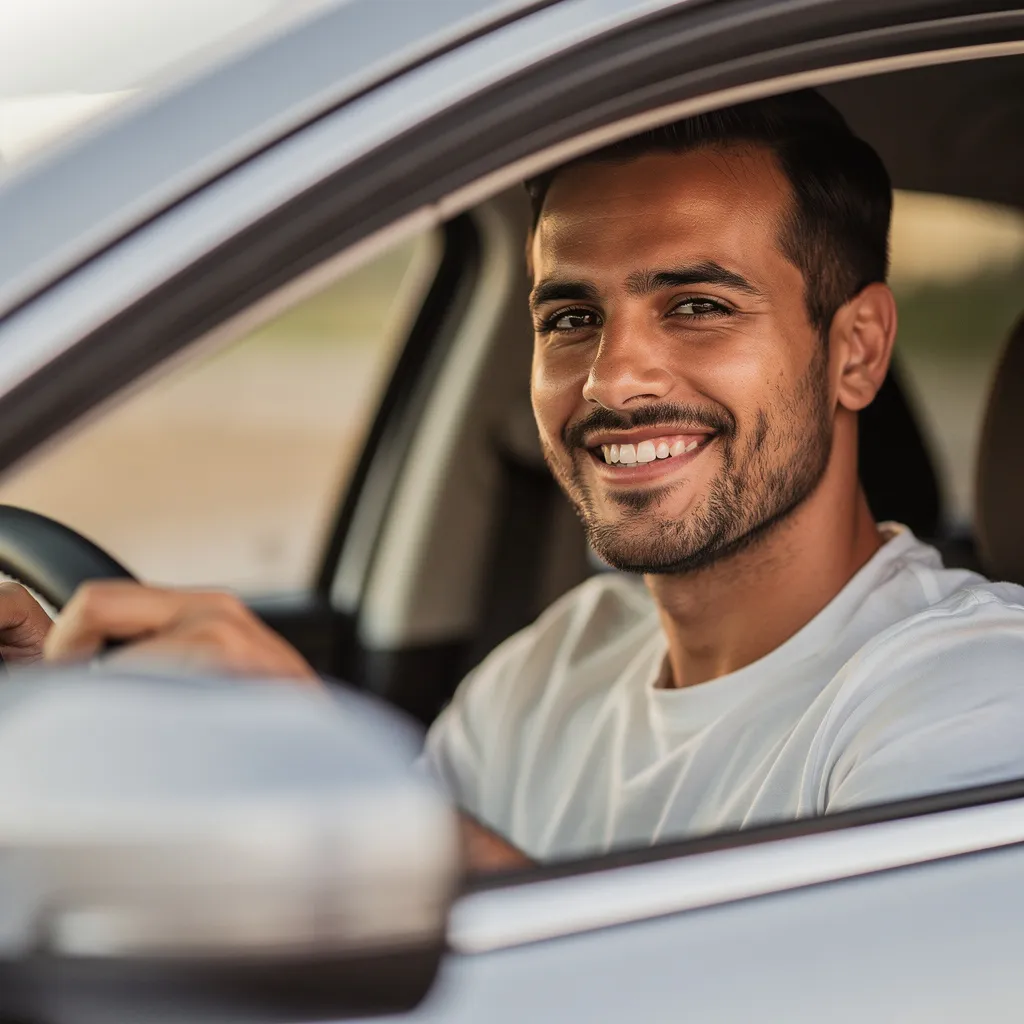
Pentru șoferii aflați la început, prima RCA este influențată de profilul de risc, mașină, localitate și istoricul de daune, nu doar de vârstă.
RCA pentru șoferi tineri poate costa mai mult deoarece asigurătorii evaluează împreună vârsta, experiența, localitatea, caracteristicile mașinii și istoricul de daune. Nu există un preț unic pentru toți conducătorii aflați la început, iar diferența dintre oferte poate fi relevantă pentru același profil.
Înainte să alegi polița, verifică datele introduse și compară ofertele disponibile. RCA despăgubește paguba produsă altor persoane, nu repară mașina șoferului vinovat. De aceea, alegerea corectă înseamnă atât un preț potrivit, cât și o poliță emisă pe date corecte.
De ce vârsta contează la RCA
Vârsta este unul dintre elementele folosite la evaluarea riscului. Pentru un șofer tânăr, asigurătorul are de regulă mai puține informații despre comportamentul său la volan și despre istoricul de daune. În practică, acest profil poate duce la o primă mai mare decât în cazul unui conducător cu mai multă experiență și un istoric fără daune.
Vârsta nu trebuie privită ca o taxă separată și nu stabilește singură tariful. Oferta rezultă din combinarea mai multor date. De aceea, doi șoferi de aceeași vârstă pot primi prime diferite dacă locuiesc în localități diferite, conduc mașini diferite sau au istorice distincte.
Localitatea poate schimba oferta
Localitatea declarată pentru proprietar sau utilizator poate influența evaluarea riscului. În zonele cu trafic intens, mai multe accidente sau expunere mai mare la circulație, asigurătorii pot calcula diferit prima față de o zonă cu trafic mai redus. Diferențele exacte variază de la asigurător la asigurător.
Este important să completezi localitatea reală și să nu alegi o adresă doar pentru a obține o ofertă aparent mai mică. Datele incorecte pot crea probleme la emitere, la verificarea poliței sau la soluționarea unei situații de daună. Dacă te-ai mutat, verifică ce informații trebuie actualizate înainte să cumperi o nouă poliță.
Mașina nu este un detaliu secundar
Marca și modelul sunt doar începutul. În calcul pot conta caracteristici precum puterea, cilindreea, anul fabricației, categoria vehiculului și datele de identificare ale mașinii. Un conducător aflat la început, care asigură o mașină mai puternică sau mai costisitoare, poate primi o ofertă diferită față de unul care conduce un autoturism mai simplu.
Completează cu atenție numărul de identificare, proprietarul, capacitatea cilindrică și celelalte date cerute de calculator. O literă sau o cifră greșită poate produce o ofertă care nu corespunde mașinii reale. Nu compara două prețuri până nu te asiguri că datele folosite sunt aceleași.
Istoricul începe să conteze din prima perioadă
Un șofer nou nu pornește automat cu un avantaj de bonus. În sistemul bonus-malus, clasele sunt B0-B8 pentru bonus și M1-M8 pentru malus. Clasa aplicabilă depinde de istoricul recunoscut în sistem, nu doar de faptul că persoana are permis de conducere.
În lipsa unui istoric de asigurare relevant, conducătorul poate fi încadrat la B0. Dacă în perioadele următoare nu sunt înregistrate daune plătite, clasa de bonus se poate îmbunătăți potrivit regulilor sistemului. O daună poate afecta ulterior clasa, în funcție de situația concretă și de datele înregistrate.
Potrivit ASF, bonus-malus este legat de istoricul de daunalitate și influențează prima RCA. Verifică datele disponibile înainte de emitere, mai ales dacă ai avut o poliță în trecut, ai schimbat mașina sau există o neconcordanță între documente și informațiile din baza de date.
Aici apare confuzia cel mai des.
Mulți șoferi cred că prima RCA depinde exclusiv de vârsta lor sau că un tarif de referință este același lucru cu prețul final. Tariful de referință este un reper public, în timp ce oferta efectivă este calculată de asigurător pe baza propriilor criterii și a profilului complet. Nu este corect să alegi o ofertă doar pentru că se apropie de un reper sau să presupui că toți șoferii tineri vor plăti la fel.
O altă greșeală este compararea unei polițe de 12 luni cu una de 1 lună fără să ții cont de perioada de acoperire. RCA se poate încheia pe 1, 3, 6 sau 12 luni. Costul pentru fiecare perioadă variază de la asigurător la asigurător și nu trebuie transformat automat într-un preț anual printr-o simplă înmulțire.
Fă o comparație rapidă înainte să te decizi folosind calculatorul RCA. Introdu datele reale, verifică perioada dorită și compară ofertele în aproximativ două minute. 🔎
Ce verifici înainte să cumperi
- Datele șoferului: nume, vârstă, domiciliu și calitatea în care apare în documente.
- Datele mașinii: număr de identificare, număr de înmatriculare, marcă, model și caracteristicile tehnice cerute.
- Istoricul: clasa bonus-malus afișată și eventualele neconcordanțe.
- Perioada: 1, 3, 6 sau 12 luni, în funcție de nevoia reală.
- Acoperirea: RCA este pentru pagubele produse altora, nu pentru daunele propriei mașini.
După emitere, păstrează polița și verifică dacă perioada începe la data dorită. Polița RCA intră în baza de date verificată de poliție, însă este util să ai documentele la îndemână și să te asiguri că informațiile sunt corecte.
Cum alegi fără să plătești inutil
Nu urmări doar prima sumă afișată. Compară aceeași perioadă, același vehicul și același profil. Verifică identitatea asigurătorului, datele poliței, momentul începerii și opțiunile incluse sau disponibile. Dacă două oferte sunt diferite, diferența nu înseamnă automat că una este greșită. Poate reflecta politica de tarifare a fiecărui asigurător.
Platforma intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., autorizat ASF RBK-475/2008. Pentru întrebări despre o ofertă sau despre datele folosite, poți trimite o solicitare prin pagina de contact pentru asistență RCA.
Un exemplu simplu
Imaginează-ți doi șoferi de 21 de ani, amândoi la început. Unul locuiește într-un oraș aglomerat și conduce o mașină cu motor mai puternic, iar celălalt locuiește într-o localitate cu trafic mai redus și conduce un model cu caracteristici tehnice mai modeste. Chiar dacă vârsta este aceeași, profilul complet nu este identic, astfel că ofertele pot fi diferite.
Exemplul arată de ce nu poți estima corect prima doar dintr-un singur criteriu. Nici diferența exactă de preț nu poate fi stabilită fără o simulare, deoarece depinde de datele concrete și de ofertele disponibile la momentul calculului.
Concluzie
Pentru șoferii tineri, vârsta este importantă, dar nu este singurul factor. Localitatea, caracteristicile mașinii și istoricul bonus-malus completează profilul pe baza căruia se calculează prima. Completează cu atenție datele, compară polițele pentru aceeași perioadă și alege oferta care corespunde situației tale.
Înainte de expirarea poliței, fă din nou o verificare, mai ales dacă ți-ai schimbat adresa, mașina sau statutul de proprietar. O comparație făcută pe date corecte te ajută să eviți atât plata inutilă, cât și problemele cauzate de o poliță emisă greșit. ✅
Întrebări frecvente
De ce RCA pentru șoferi tineri poate fi mai scump?
Vârsta indică un profil cu mai puțină experiență și cu un istoric de daune mai scurt. Prima finală depinde însă și de localitate, mașină, istoricul bonus-malus și criteriile asigurătorului.
Plătesc la fel ca orice alt șofer de aceeași vârstă?
Nu neapărat. Două persoane de aceeași vârstă pot primi oferte diferite dacă locuiesc în localități diferite, conduc mașini diferite sau au istorice distincte.
Ce clasă bonus-malus are, de regulă, un șofer fără istoric?
În sistemul bonus-malus, un șofer fără istoric de asigurare relevant este, de regulă, încadrat la B0. Clasa exactă trebuie verificată în datele folosite pentru ofertă.
Localitatea chiar influențează prima RCA?
Da, localitatea declarată poate fi un criteriu de evaluare a riscului. Impactul concret variază de la asigurător la asigurător și de la un profil la altul.
Ce caracteristici ale mașinii pot schimba oferta?
Pot conta marca, modelul, puterea, cilindreea, anul fabricației și alte date tehnice cerute la calcul. Oferta se bazează pe combinația acestor informații, nu pe un singur element.
Tariful de referință este prețul pe care îl voi plăti?
Nu. Tariful de referință este un reper, iar prețul final este oferta calculată de asigurător pentru profilul și vehiculul introduse.
Pe ce perioadă pot încheia RCA?
În România, polița RCA poate fi încheiată pe 1, 3, 6 sau 12 luni. Compară ofertele pentru aceeași perioadă, deoarece prețurile variază.
RCA repară și mașina șoferului vinovat?
Nu. RCA acoperă paguba produsă altora. Daunele propriei mașini nu sunt acoperite de RCA.
Unde pot cere ajutor dacă datele din ofertă nu sunt corecte?
Verifică documentele și datele introduse, apoi contactează brokerul sau asigurătorul. Pentru sprijin legat de ofertă, poți folosi pagina de contact a platformei.
Moldoveanu SoniaConsultant Asigurari
Sonia explică pas cu pas cum funcționează o poliță, de la emitere până la momentul în care chiar ai nevoie de ea. Articolele ei de pe Asigurări Ieftine, by INSUREX, sunt scrise clar, pentru oricine.
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.