
Polita PAD: obligație, riscuri și despăgubire
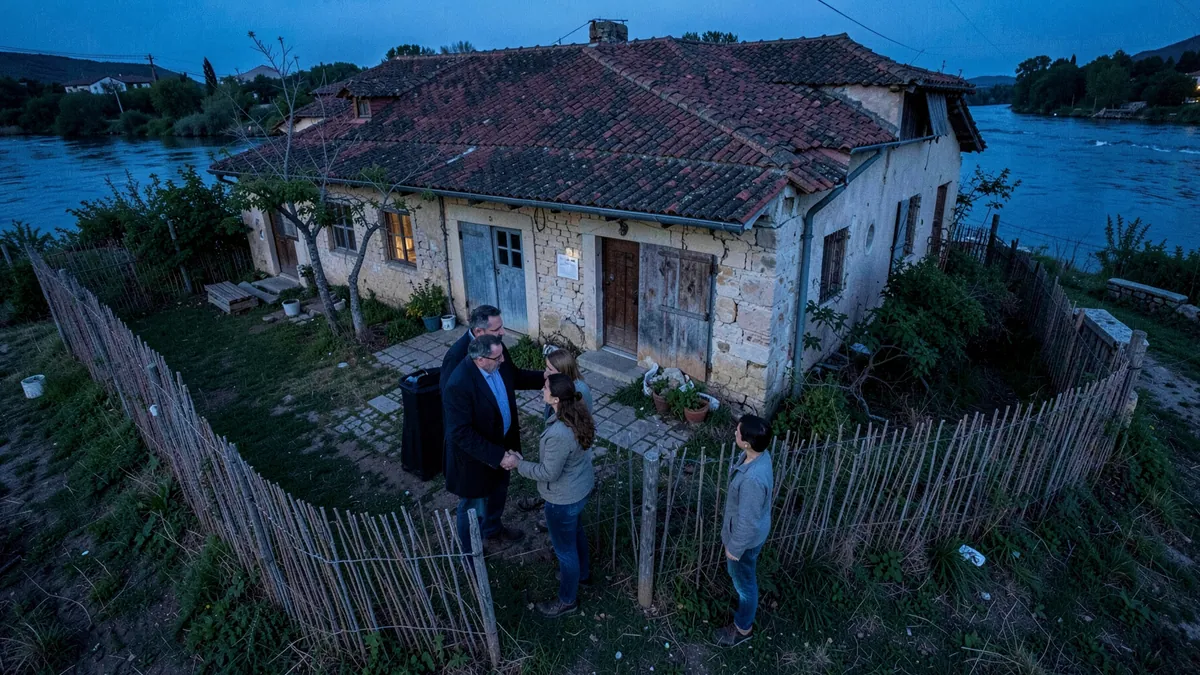
Polița PAD este obligatorie pentru proprietarii de locuințe și acoperă doar cutremurul, alunecările de teren și inundațiile naturale, în limitele prevăzute de lege.
Polita PAD este obligatorie pentru proprietarul unei locuințe și acoperă trei dezastre naturale: cutremurul, alunecarea de teren și inundația ca fenomen natural. Despăgubirea nu poate depăși suma asigurată prevăzută pentru tipul locuinței, iar polița nu acoperă orice pagubă apărută în casă.
Regulile sunt stabilite prin Legea nr. 260/2008, cu modificările ulterioare. De aceea, înainte să cumperi polița, trebuie să verifici atât categoria construcției, cât și limitele reale ale protecției.
Cine are obligația să încheie polița PAD
Obligația îi revine persoanei fizice sau juridice care deține locuința în proprietate. Dacă stai cu chirie, responsabilitatea legală pentru PAD nu este a ta, ci a proprietarului imobilului.
Obligația se aplică locuințelor aflate în proprietate, indiferent dacă sunt case sau apartamente. Polița se încheie pentru construcție, nu pentru obiectele din interior. Mobila, electrocasnicele, hainele și alte bunuri nu intră automat în despăgubirea PAD.
Lipsa poliței poate atrage o amendă între 100 și 500 de lei, aplicată de primar sau de persoanele împuternicite. În plus, PAD este baza necesară pentru o poliță facultativă de locuință. Legea nu permite încheierea facultativei fără PAD valabilă, cu excepția locuințelor încadrate în clasa I de risc seismic, în condițiile prevăzute de lege.
Ce riscuri acoperă polita PAD
PAD are o acoperire limitată și clară. Sunt incluse exact următoarele riscuri naturale:
- Cutremurul, atunci când evenimentul produce pagube locuinței asigurate;
- Alunecarea de teren, ca fenomen natural;
- Inundația, dacă este un fenomen natural, nu o avarie locală a instalațiilor.
Nu este suficient ca apa să intre în locuință pentru ca PAD să plătească. Apa provenită de la un vecin, de la o țeavă spartă sau de la o instalație defectă nu este inundație naturală în sensul acestei polițe.
⚠️ Atenție la limitele acoperirii
PAD nu acoperă incendiul, explozia, furtul, vandalismul, furtuna, apa de la instalații sau bunurile din locuință. Pentru astfel de riscuri ai nevoie, în funcție de situație, de o asigurare facultativă cu acoperiri potrivite.
Care este suma asigurată și cât poți primi
Despăgubirea PAD se plătește în limita sumei asigurate, nu în funcție de cât ai cheltuit pentru renovarea locuinței și nici după valoarea de piață a imobilului. Legea împarte locuințele în două tipuri, în funcție de materialele construcției.
| Tipul locuinței | Suma asigurată | Prima anuală |
|---|---|---|
| Tip A | 100.000 lei | 130 lei |
| Tip B | 50.000 lei | 50 lei |
Tipul A include, printre altele, construcții cu structură din beton armat, metal sau lemn și locuințe cu pereți exteriori din piatră, cărămidă arsă ori alte materiale tratate termic sau chimic. Tipul B se referă la locuințe cu pereți exteriori din cărămidă nearsă ori din materiale netratate termic sau chimic.
Prima este stabilită prin lege și este aceeași la orice asigurător. Diferența dintre cele două valori nu reprezintă o negociere de preț, ci rezultă din tipul construcției și din limita de despăgubire aferentă.
Să zicem că o locuință de Tip B suferă pagube în urma unui cutremur, iar prejudiciul este evaluat la 70.000 de lei. Chiar dacă paguba este mai mare, despăgubirea PAD este limitată la suma asigurată de 50.000 de lei, potrivit categoriei respective. Exemplul este ipotetic și nu stabilește suma plătită într-un dosar concret.
Ce nu înseamnă o poliță PAD completă
O obiecție des întâlnită este: „Dacă am PAD, sunt acoperit pentru orice problemă a locuinței”. Răspunsul este nu. PAD protejează împotriva celor trei dezastre naturale prevăzute de lege, dar nu este o poliță pentru toate riscurile casei.
De exemplu, dacă un incendiu afectează apartamentul, dacă este spartă o țeavă sau dacă sunt furate bunuri, PAD nu este suficientă. O poliță facultativă poate completa protecția, însă riscurile, limitele, franșiza și excluderile diferă de la un asigurător la altul. Acestea trebuie citite în condițiile contractuale, înainte de plată.
🔎 Verifică înainte
Compară ce este asigurat, suma maximă, excluderile și documentele cerute pentru daună. Nu confunda suma asigurată a clădirii cu valoarea bunurilor din interior.
Cum alegi corect tipul de poliță PAD
- Verifică materialele construcției. Uită-te în actele locuinței sau cere informații administratorului, constructorului ori unui specialist, dacă nu știi dacă imobilul este Tip A sau Tip B.
- Confirmă datele proprietarului și ale locuinței. O adresă sau o identificare greșită poate crea probleme atunci când ai nevoie să dovedești ce imobil era asigurat.
- Verifică suma asigurată. Nu presupune că limita PAD acoperă automat costul integral al reconstrucției.
- Păstrează polița și dovada plății. Este util să ai documentele la îndemână dacă apare un eveniment acoperit.
În practică, pentru o protecție mai largă, PAD se combină cu o asigurare facultativă. Facultativa poate include, în funcție de contract, incendiu, fenomene atmosferice, furt, apă provenită din instalații, bunuri sau răspundere față de vecini. Aceste acoperiri nu sunt universale, așa că trebuie verificate separat.
👉 Încheie polița fără pași inutili
Dacă ai verificat tipul construcției și datele locuinței, poți compara rapid opțiunea disponibilă pentru proprietatea ta.
Ce faci după un eveniment natural
Dacă locuința este afectată de un cutremur, o alunecare de teren sau o inundație naturală, anunță asigurătorul și urmează procedura indicată în poliță. Nu începe reparațiile înainte să documentezi pagubele și, dacă este posibil, înainte de constatarea acestora.
Fă fotografii și păstrează documentele care pot arăta starea locuinței și amploarea daunelor. Pentru stabilirea despăgubirii contează evenimentul, legătura dintre acesta și pagubă, tipul locuinței și limita de asigurare. Plata nu poate depăși suma asigurată PAD.
Dacă ai nevoie de clarificări despre emitere sau despre documentele necesare, poți folosi pagina de contact pentru întrebări despre polița PAD.
Pe scurt, ce verifici acum
- ești proprietarul locuinței sau verifici că proprietarul și-a îndeplinit obligația;
- știi dacă imobilul este Tip A sau Tip B;
- înțelegi că PAD acoperă doar cutremurul, alunecarea de teren și inundația naturală;
- ții cont că despăgubirea este limitată la 100.000 de lei pentru Tip A și 50.000 de lei pentru Tip B;
- alegi separat o poliță facultativă dacă vrei protecție pentru incendiu, furt, bunuri sau avarii ale instalațiilor.
Înainte de încheiere, verifică datele înscrise în poliță și păstrează documentul. Astfel, obligația legală este îndeplinită, iar limita protecției este clară înainte să apară o daună.
Surse
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale, informații despre PAD
- Portalul legislativ, Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor
- Autoritatea de Supraveghere Financiară, informații despre asigurări
Întrebări frecvente
Cine trebuie să încheie polița PAD?
Obligația îi revine proprietarului locuinței, persoană fizică sau juridică. Chiriașul nu are obligația legală de a încheia PAD pentru locuința închiriată.
Ce riscuri acoperă polița PAD?
PAD acoperă doar cutremurul, alunecarea de teren și inundația ca fenomen natural. Nu acoperă incendiul, furtul, furtuna, apa de la țevi sau bunurile din locuință.
Care este despăgubirea maximă pentru PAD?
Pentru locuințele de Tip A, suma asigurată este de 100.000 de lei, iar pentru Tip B este de 50.000 de lei. Despăgubirea se acordă în limita sumei asigurate.
Cât costă polița PAD?
Prima anuală este stabilită prin lege: 130 de lei pentru Tip A și 50 de lei pentru Tip B. Valoarea este aceeași la orice asigurător.
Pot încheia o asigurare facultativă fără PAD?
În mod normal, nu. Legea cere existența unei polițe PAD valabile înaintea încheierii asigurării facultative, cu excepția locuințelor încadrate în clasa I de risc seismic, în condițiile legii.
Dumitrache GabrielaDirector Vânzări & Relații Clienți
Dumitrache Gabriela este Director Vânzări & Relații Clienți în cadrul INSUREX și activează în domeniul asigurărilor de peste 4 ani. Experiența acumulată în lucrul direct cu clienții și în coordonarea activității de vânzări îi oferă o persp…
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.