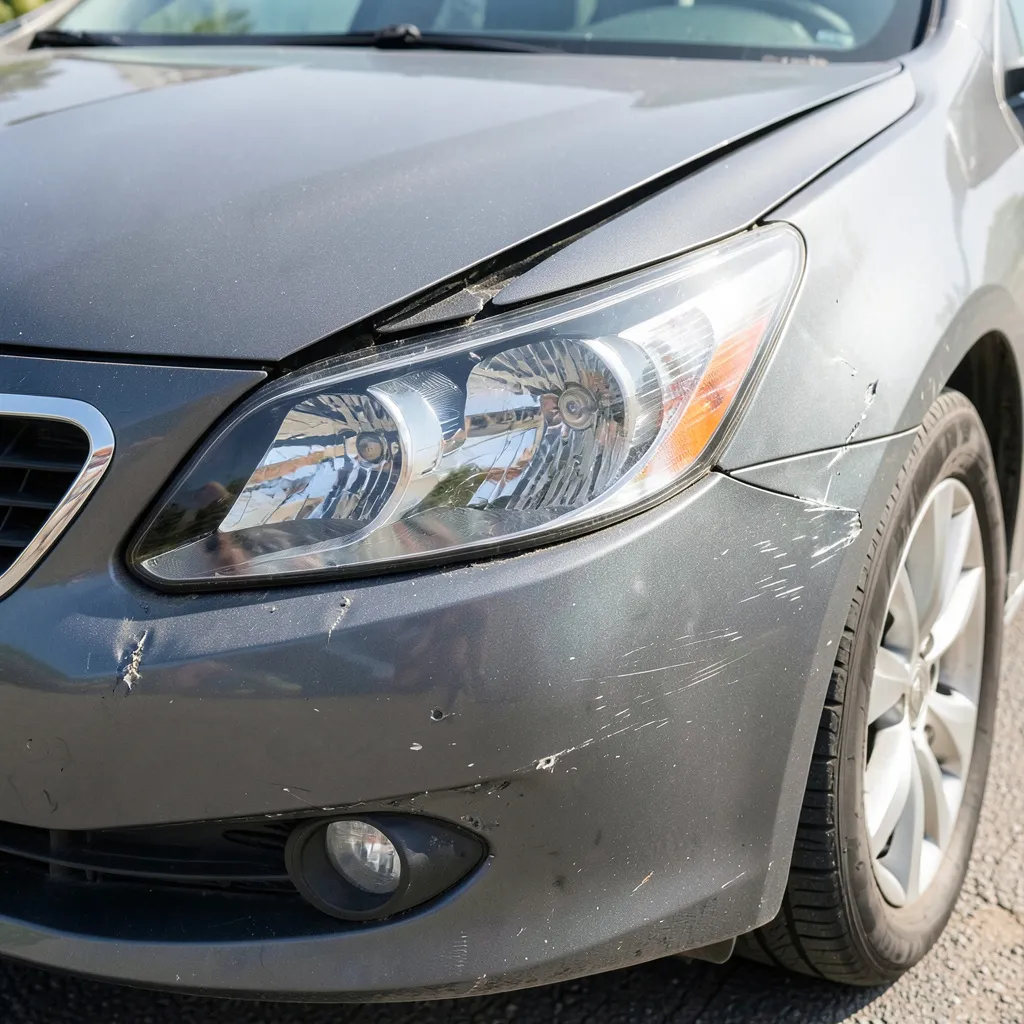
Asigurare casco pret estimativ: ce schimbă costul
Un preț CASCO estimativ te ajută să îți faci o idee despre buget, dar nu este oferta finală: aceasta se stabilește după datele mașinii, profilul tău și condițiile alese.
Asigurare casco pret estimativ înseamnă o valoare orientativă, calculată înainte ca asigurătorul să verifice toate datele și să confirme condițiile poliței. Oferta finală poate fi diferită, deoarece CASCO acoperă mașina ta după regulile contractului, iar prima se schimbă în funcție de vehicul, utilizare, riscuri și opțiuni.
De aceea, nu compara doar o sumă afișată rapid. Compară și ce primești pentru acea sumă: riscurile incluse, franșiza, limitele, excluderile și pașii necesari până la emiterea poliței.
Ce înseamnă un preț CASCO estimativ
Estimarea este un punct de plecare. Ea folosește informațiile introduse despre mașină și despre persoana care va încheia polița pentru a indica un nivel posibil al primei. În practică, rezultatul poate fi calculat cu mai puține date decât cele cerute la emitere, iar fiecare asigurător își stabilește propriile criterii.
Oferta finală este propunerea pe care o poți accepta pentru încheierea contractului. Ea poate depinde de documentele prezentate, de valoarea acceptată a mașinii, de inspecția de risc, de istoricul daunelor și de condițiile exacte ale produsului. CASCO este facultativă și nu are tarife de referință sau prețuri fixe, spre deosebire de un reper legal folosit în alte tipuri de asigurare auto (ASF).
💡 De reținut
O estimare nu este o promisiune de preț. Dacă se modifică o informație despre mașină, șofer, utilizare sau acoperire, se poate modifica și prima.
Factorii care modifică prima CASCO
Valoarea și caracteristicile mașinii
Cu cât valoarea asigurată a mașinii este mai mare, cu atât despăgubirea potențială poate fi mai mare, iar prima poate crește. Asigurătorul poate analiza marca, modelul, versiunea de echipare, anul fabricației, motorizarea, puterea, kilometrajul și valoarea de achiziție sau de piață, în funcție de regulile produsului.
Nu este suficient să alegi doar marca. Două mașini cu aceeași marcă pot avea prime diferite dacă diferă anul, echiparea, valoarea, costul pieselor sau riscul de furt. Datele introduse greșit pot duce la o estimare care nu mai corespunde ofertei de la emitere.
Acoperirile și limitele alese
O poliță care include mai multe riscuri poate avea o primă mai mare decât una cu protecție restrânsă. În funcție de produs, pot exista acoperiri pentru accidente, furt, incendiu, fenomene naturale, vandalism sau alte situații prevăzute în contract. Nu le considera incluse automat: lista exactă se verifică în oferta și condițiile poliței.
Contează și limitele de despăgubire, teritoriul de valabilitate, service-ul acceptat, piesele folosite la reparație și serviciile suplimentare. Unele condiții diferă de la asigurător la asigurător, așa că o primă mai mică nu înseamnă automat o protecție echivalentă.
Franșiza și modul de utilizare
Franșiza este partea din daună pe care o suporți conform contractului. O franșiză mai mare poate reduce prima, însă îți crește suma pe care trebuie să o plătești când apare o daună eligibilă. Verifică dacă franșiza este o sumă fixă, un procent sau se aplică diferit în funcție de risc.
Poate conta și cum folosești mașina: deplasări personale, navetă, activitate profesională, transport sau utilizare de către mai mulți șoferi. Declară utilizarea reală. O informație inexactă poate influența analiza daunei și aplicarea contractului.
Profilul șoferului și istoricul
Vârsta, experiența la volan, localitatea, numărul șoferilor declarați și istoricul de daune pot intra în evaluarea riscului. Criteriile nu sunt identice pentru toate produsele, iar impactul fiecărui factor variază de la asigurător la asigurător.
Și locul în care mașina este parcată sau folosită poate fi relevant, mai ales pentru riscurile de furt și avarii. Nu presupune că domiciliul este singurul element analizat: întrebările din cerere trebuie completate conform situației reale.
Un exemplu de diferență între estimare și ofertă
Un exemplu simplu clarifică situația. Să zicem că introduci pentru o mașină datele de bază și primești o estimare. Ulterior alegi o franșiză mai mică, adaugi protecții suplimentare și asigurătorul solicită o verificare a vehiculului. Aceste schimbări pot duce la o ofertă finală diferită, chiar dacă mașina și proprietarul au rămas aceleași.
Invers, o estimare obținută cu o franșiză mai mare poate părea avantajoasă, dar la o daună vei suporta partea prevăzută în contract. Compară costul poliței cu suma pe care ai putea să o plătești din fonduri proprii și citește excluderile înainte să accepți.
Poți folosi Compară ofertele RCA în două minute pentru verificarea ofertelor auto disponibile în platformă. Pentru întrebări despre datele necesare sau despre pașii de achiziție, poți lua legătura cu echipa prin pagina de contact.
Ce verifici înainte să accepți oferta CASCO
- Confirmă că marca, modelul, anul, seria de șasiu și valoarea mașinii sunt corecte.
- Compară riscurile incluse, nu doar prima totală afișată.
- Verifică franșiza pentru fiecare tip de daună și momentul în care se aplică.
- Citește excluderile, obligațiile de notificare și condițiile privind reparația.
- Întreabă dacă este necesară inspecția de risc și ce se întâmplă dacă apar diferențe la verificare.
⚠️ Atenție
Nu confunda CASCO cu RCA. CASCO poate acoperi mașina ta în limitele contractului, inclusiv în anumite situații în care ești vinovat, dar nu orice daună este automat despăgubită.
De ce două oferte CASCO nu sunt comparabile direct
Două oferte pot avea prime diferite pentru că nu protejează exact aceleași lucruri. Una poate include mai multe riscuri, o franșiză diferită, o valoare asigurată distinctă sau reguli diferite pentru service și piese. Dacă te uiți numai la total, poți alege o variantă care pare mai ieftină, dar care îți lasă o parte mai mare din cost în cazul unei daune.
Compară ofertele pe aceleași criterii: valoare asigurată, riscuri, franșiză, teritoriu, excluderi, obligații și modalitatea de despăgubire. Dacă un element nu este clar, cere lămuriri înainte de plată, nu după apariția unei daune.
Pașii următori
- Pregătește datele corecte despre mașină, proprietar și utilizare.
- Obține o estimare și notează exact acoperirile și franșiza.
- Compară oferta finală cu cel puțin o alternativă echivalentă ca protecție.
- Acceptă polița doar după ce verifici documentele, excluderile și valoarea asigurată.
Astfel, folosești prețul CASCO estimativ ca reper, nu ca promisiune, și iei decizia pe baza protecției reale pe care o vei cumpăra. Criteriile produsului și documentele contractuale ale asigurătorului rămân decisive (ASF; Groupama).
Întrebări frecvente
Este un preț CASCO estimativ și oferta finală același lucru?
Nu. Estimarea este orientativă, iar oferta finală poate ține cont de documente, verificarea mașinii, istoricul daunelor și condițiile exacte ale poliței.
Ce influențează cel mai mult prima CASCO?
În principal contează valoarea și caracteristicile mașinii, acoperirile alese, franșiza, modul de utilizare și profilul șoferului. Impactul diferă de la un asigurător la altul.
O franșiză mai mare reduce prețul CASCO?
În practică, o franșiză mai mare poate reduce prima, dar vei suporta o parte mai mare din daună conform contractului.
CASCO acoperă orice daună produsă mașinii?
Nu. Acoperirea depinde de riscurile incluse, excluderi, limite și obligațiile din poliță. Verifică documentele înainte de acceptare.
RedacțiaEchipa Editorială
Redacția INSUREX este vocea editorială a echipei noastre și reunește informații, experiențe și perspective din diferite arii ale domeniului asigurărilor. Conținutul publicat sub semnătura Redacției este documentat și realizat cu sprijinul …
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.