
Asigurare casa PAD: ce acoperă și ce lipsește
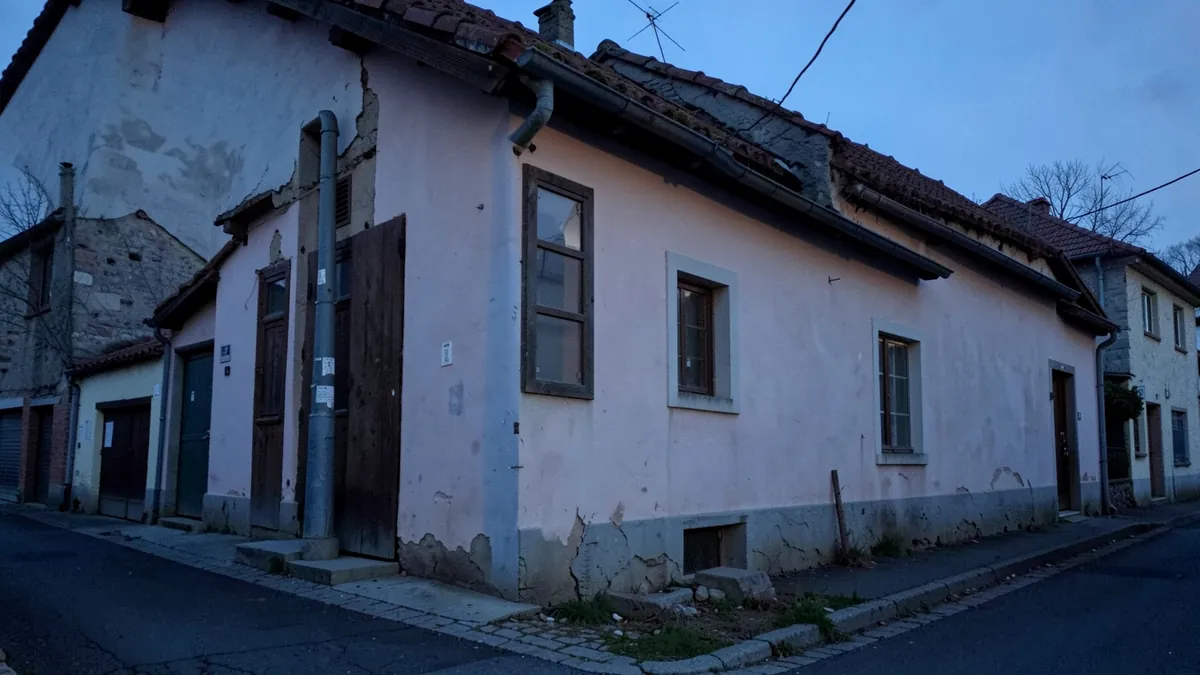
PAD protejează locuința împotriva a trei dezastre naturale, dar nu înlocuiește o poliță facultativă pentru incendiu, furt sau avarii la instalații.
Asigurarea casa PAD este obligatorie pentru proprietarii de locuințe și acoperă doar trei riscuri: cutremurul, alunecările de teren și inundațiile ca fenomen natural. Ea nu plătește pentru incendiu, furt, vandalism, furtună, apa venită de la vecin sau bunurile din casă. De aceea, dacă vrei o protecție mai largă, PAD este punctul de pornire, iar polița facultativă poate completa exact riscurile care contează pentru locuința ta.
Diferența este importantă mai ales când locuința are o valoare mai mare decât suma asigurată prin PAD sau când principalele tale griji sunt în afara celor trei dezastre naturale. O poliță PAD valabilă nu înseamnă că orice daună produsă casei este despăgubită.
Ce este asigurarea casa PAD și când este obligatorie
Potrivit Legii 260/2008, cu modificările ulterioare, obligația de a încheia PAD revine proprietarului locuinței. Nu chiriașul trebuie să cumpere această poliță pentru locuința închiriată. Regula se aplică persoanelor fizice și juridice care dețin locuințe.
PAD are o primă stabilită prin lege și două variante, în funcție de structura construcției:
- Tipul A: prima este de 130 de lei pe an, iar suma asigurată este de 100.000 de lei. Intră aici, între altele, locuințele cu structură din beton armat, metal sau lemn și cele cu pereți exteriori din piatră ori cărămidă arsă, în condițiile prevăzute de lege.
- Tipul B: prima este de 50 de lei pe an, iar suma asigurată este de 50.000 de lei. Se referă la locuințe cu pereți exteriori din cărămidă nearsă sau din materiale care nu au fost tratate termic ori chimic.
Prima PAD este aceeași la orice asigurător, deoarece este fixată prin lege. Despăgubirea se acordă în limita sumei asigurate, nu automat la valoarea integrală a clădirii sau a reparațiilor.
⚠️ Atenție
Lipsa PAD poate fi sancționată cu amendă de la 100 la 500 de lei. În plus, o poliță facultativă eligibilă nu poate fi încheiată pentru o locuință fără PAD valabilă, cu excepția situației prevăzute pentru locuințele încadrate în clasa I de risc seismic.
Care sunt limitele poliței PAD
PAD acoperă exact trei riscuri naturale: cutremure, alunecări de teren și inundații ca fenomen natural. Dacă unul dintre aceste evenimente produce o daună locuinței, plata se face în limitele și condițiile poliței, până la suma asigurată aferentă tipului de construcție.
În schimb, PAD nu este o poliță pentru toate problemele care pot apărea într-o casă sau într-un apartament. Nu acoperă următoarele situații:
- incendiu sau explozie;
- furt și vandalism;
- furtună și alte fenomene atmosferice care nu intră în riscurile PAD;
- apa provenită de la un vecin sau de la o țeavă spartă;
- avarii la instalații, în funcție de cauza evenimentului;
- bunurile din locuință, precum mobila, electrocasnicele, hainele sau obiectele personale.
De exemplu, să zicem că un incendiu distruge bucătăria după un scurtcircuit. Chiar dacă ai PAD activă, acest eveniment nu este unul dintre cele trei riscuri acoperite de poliță. Într-un astfel de caz, despăgubirea poate veni doar dintr-o poliță facultativă care include incendiul și ale cărei condiții acoperă cauza respectivă.
Când merită să alegi și o poliță facultativă
Asigurarea facultativă completează PAD, dar nu are aceleași acoperiri standard la toți asigurătorii. În funcție de contract, poate include clădirea, anexele, bunurile din interior și răspunderea față de vecini. Riscurile, limitele de despăgubire, franșiza și excluderile diferă de la un asigurător la altul.
O facultativă poate fi relevantă dacă:
- locuiești într-un bloc și te preocupă apa de la instalații sau daunele produse apartamentului vecin;
- ai o casă cu mobilier, electrocasnice și alte bunuri pe care vrei să le protejezi;
- vrei acoperire pentru incendiu, explozie, furt, vandalism sau fenomene atmosferice;
- valoarea locuinței este mai mare decât suma asigurată prin PAD;
- banca îți cere o protecție suplimentară pentru un imobil cumpărat prin credit, conform condițiilor contractuale.
Nu presupune însă că orice poliță facultativă include automat toate aceste riscuri. Verifică în ofertă ce este asigurat, ce limite se aplică și care sunt excluderile. De pildă, o poliță poate acoperi apa de la instalații, dar să excludă infiltrațiile, lipsa întreținerii sau anumite tipuri de țevi. Doar condițiile contractuale arată exact când se plătește despăgubirea.
PAD sau PAD plus facultativă: cum alegi
Pe scurt, situația arată așa: PAD îți îndeplinește obligația legală și te protejează pentru trei dezastre naturale, în limita sumei asigurate; facultativa extinde protecția, dar numai pentru riscurile și bunurile trecute în contract.
| Situație | Ce poate fi potrivit | Ce verifici |
|---|---|---|
| Vrei doar protecția obligatorie | PAD | Tipul construcției, suma asigurată și valabilitatea |
| Te preocupă incendiul sau furtul | PAD plus poliță facultativă | Riscurile incluse, excluderile și franșiza |
| Ai bunuri valoroase în locuință | PAD plus facultativă pentru bunuri | Limita pentru conținut și documentele necesare la daună |
| Stai la bloc și te temi de daune către vecini | PAD plus răspundere civilă, dacă este disponibilă | Limita pentru vecini și situațiile excluse |
Nu compara doar prima. O ofertă care pare mai accesibilă poate avea o sumă asigurată mai mică, o franșiză mai mare sau mai multe excluderi. Compară aceleași riscuri și aceleași limite, altfel diferența de preț nu spune suficient despre protecție.
Ce verifici înainte să închei polița
- Stabilește tipul locuinței și verifică dacă datele despre construcție sunt corecte.
- Verifică dacă ai deja o poliță PAD activă, mai ales dacă ai cumpărat locuința sau ai schimbat documentele imobilului.
- Notează riscurile care te interesează: incendiu, furt, apă de la instalații, fenomene atmosferice, bunuri sau răspundere față de vecini.
- Citește limita pentru clădire și pentru bunuri, franșiza și excluderile înainte de plată.
- Păstrează polița, condițiile și documentele locuinței. La daună, asigurătorul poate solicita acte și dovezi în funcție de eveniment.
Pentru primul pas, Vezi cât costă PAD pentru locuința ta, apoi compară separat protecțiile facultative de care ai nevoie. Prima PAD este fixă prin lege, în timp ce costul și acoperirile unei polițe facultative variază de la asigurător la asigurător.
🔎 Verifică înainte
Dacă ai nelămuriri despre tipul locuinței, documentele necesare sau diferența dintre acoperiri, poți cere clarificări prin pagina de contact pentru asigurarea locuinței.
Ce faci acum
Mai întâi verifică dacă PAD este valabilă și identifică tipul construcției. Apoi notează riscurile care nu sunt acoperite de PAD, dar care ți-ar produce o pierdere importantă. În final, compară polițele facultative după limite și excluderi, nu doar după prima afișată. Astfel, alegi o protecție potrivită locuinței și bunurilor tale, fără să confunzi obligația legală cu acoperirea completă.
Surse
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale, informații despre PAD
- Portalul Legislativ, Legea 260/2008 privind asigurarea obligatorie a locuințelor
Întrebări frecvente
Este obligatoriu să am asigurare PAD pentru apartament?
Da. Obligația revine proprietarului locuinței, inclusiv atunci când este vorba despre un apartament. Chiriașul nu are obligația legală de a încheia PAD pentru locuința proprietarului.
Ce riscuri acoperă asigurarea PAD?
PAD acoperă cutremurul, alunecările de teren și inundațiile ca fenomen natural, în limita sumei asigurate pentru tipul locuinței.
PAD acoperă incendiul sau furtul?
Nu. Incendiul, furtul, vandalismul, furtuna, apa de la vecin și bunurile din locuință nu sunt acoperite de PAD. Pentru acestea poate fi necesară o poliță facultativă, dacă riscurile sunt incluse în contract.
Pot încheia o poliță facultativă fără PAD?
În mod obișnuit, nu. Legea nu permite încheierea unei asigurări facultative eligibile fără PAD valabilă, cu excepția prevăzută pentru locuințele încadrate în clasa I de risc seismic.
Cât costă PAD pentru o locuință?
Prima este fixată prin lege: 130 de lei pe an pentru locuințele de tip A și 50 de lei pe an pentru cele de tip B. Suma asigurată este de 100.000 de lei, respectiv 50.000 de lei.
Moldoveanu SoniaConsultant Asigurări Business & IMM
Moldoveanu Sonia face parte din echipa INSUREX de peste 2 ani și este orientată către soluțiile de asigurare dedicate companiilor, antreprenorilor și IMM-urilor, oferind sprijin în identificarea formelor de protecție potrivite specificului…
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.