
Asigurare auto: RCA sau CASCO pentru mașina ta?
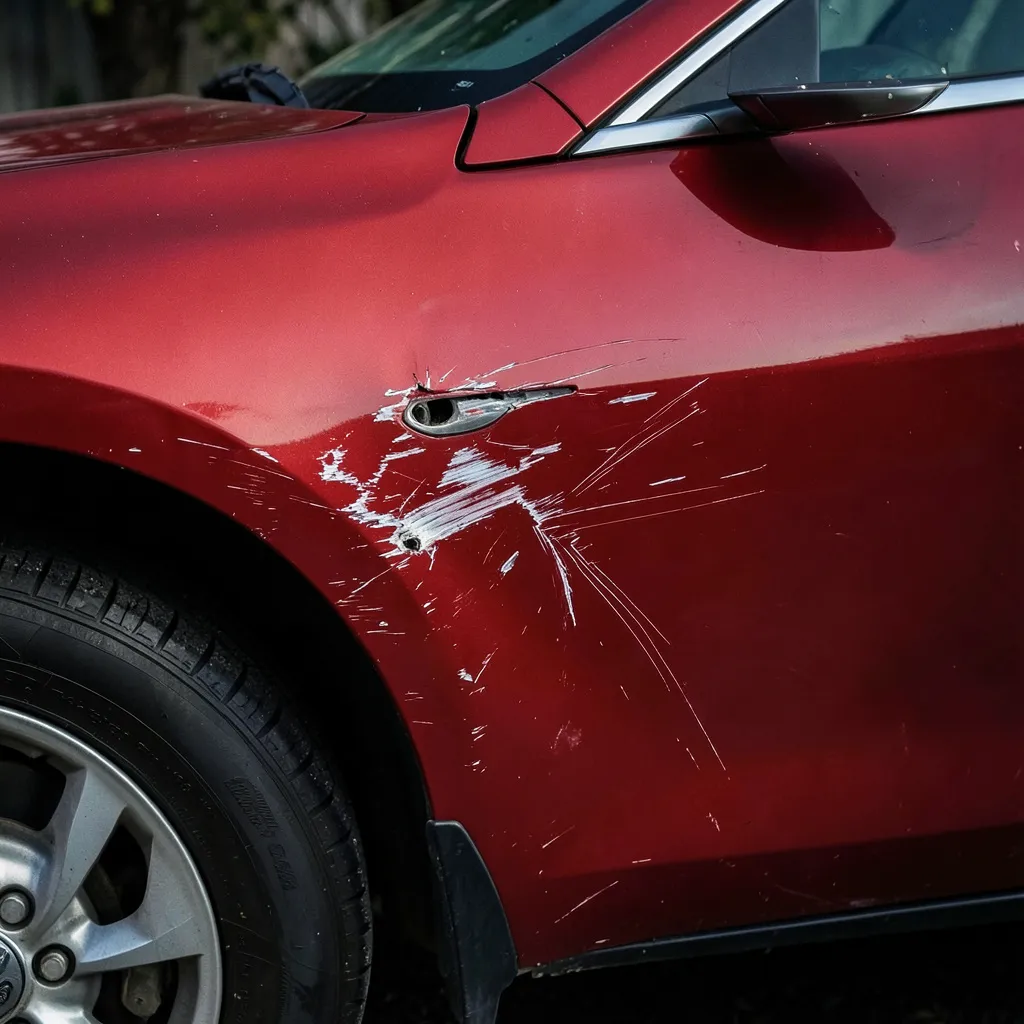
RCA protejează persoanele păgubite de tine, iar CASCO poate acoperi propriul autoturism, în funcție de condițiile poliței. Alegerea depinde de valoarea mașinii, riscurile asumate și buget.
Asigurare auto înseamnă, de regulă, două tipuri de protecție cu roluri diferite: RCA, obligatorie pentru a acoperi pagubele produse altora, și CASCO, facultativă, orientată spre daunele suferite de propria mașină. Diferența contează pentru că o poliță RCA valabilă nu îți repară automat autoturismul dacă tu ești vinovat de accident, iar CASCO nu înlocuiește obligația de a avea RCA.
Alegerea potrivită pornește de la mașină și de la riscurile pe care vrei să le suporți singur. Pentru un autoturism nou, finanțat sau cu valoare ridicată, CASCO poate avea un rol important. Pentru obligația legală de a circula, ai nevoie de RCA, indiferent dacă închei sau nu și o poliță facultativă.
RCA și CASCO: ce protejează fiecare
RCA este asigurarea obligatorie de răspundere civilă auto. Dacă provoci un accident, polița poate acoperi prejudiciile produse celeilalte persoane, în limitele și condițiile prevăzute de legislație și de contract. Potrivit ASF, RCA este destinată răspunderii față de terți, nu reparării mașinii șoferului vinovat.
RCA poate acoperi, în funcție de situație și de regulile aplicabile, pagube materiale, vătămări corporale și alte prejudicii pentru care există răspundere. Nu este o poliță de protecție completă a autoturismului tău. Polița poate fi încheiată pentru 1, 3, 6 sau 12 luni, iar valabilitatea trebuie verificată înainte de a circula.
CASCO este o asigurare facultativă pentru propriul vehicul. Acoperirile diferă de la un asigurător la altul și de la un pachet la altul. În practică, o poliță CASCO poate include riscuri precum coliziunea, furtul, vandalismul, fenomenele naturale sau căderea unor obiecte, însă lista exactă, excluderile, franșiza și procedura de despăgubire trebuie citite în condițiile contractuale.
Comparația pe scurt
| Caracteristică | RCA | CASCO |
|---|---|---|
| Obligație | Obligatorie pentru vehiculele care circulă pe drumurile publice | Facultativă, cu posibile cerințe ale finanțatorului |
| Beneficiarul principal | Persoana prejudiciată de vehiculul asigurat | Proprietarul sau utilizatorul asigurat, conform contractului |
| Mașina ta după un accident provocat de tine | Nu este reparată prin RCA | Poate fi acoperită, dacă riscul este inclus |
| Prețul | Variază în funcție de profil, vehicul și ofertă | Variază și în funcție de valoarea mașinii, riscuri și franșiză |
RCA și CASCO nu sunt alternative perfecte. În multe situații, ele se completează: RCA îndeplinește obligația legală și protejează față de pretențiile terților, iar CASCO poate reduce impactul financiar al unor daune asupra propriei mașini.
Aici apare confuzia cel mai des.
Mulți șoferi presupun că orice asigurare auto plătește reparația mașinii lor. În realitate, RCA plătește prejudiciul produs altora atunci când există răspundere, nu paguba propriei mașini. Dacă un alt șofer este vinovat, despăgubirea pentru autoturismul tău se solicită, de regulă, prin RCA-ul vinovatului, după stabilirea răspunderii. Dacă tu ai provocat accidentul, propria mașină nu intră automat la despăgubire prin RCA.
O altă confuzie este că simpla existență a unei polițe CASCO înseamnă acoperire pentru orice incident. Nu este așa. Condițiile pot stabili riscuri incluse, excluderi, franșize, limite, obligații de notificare și reguli privind reparația. De exemplu, un eveniment poate fi despăgubit diferit în funcție de cauza lui, de documentele disponibile sau de respectarea termenului de avizare. Verifică întotdeauna contractul concret, deoarece detaliile variază de la asigurător la asigurător.
🧮 Pentru RCA, greșeala frecventă este să compari doar o sumă afișată fără să verifici datele introduse, perioada și opțiunile disponibile. Vezi ce date sunt necesare pentru calcul înainte să alegi oferta și compară variantele prezentate.
Când este suficient RCA
RCA este punctul de plecare obligatoriu pentru orice proprietar sau utilizator care trebuie să mențină vehiculul asigurat. Poate fi singura poliță aleasă atunci când accepți să suporți din fonduri proprii daunele propriei mașini și când valoarea autoturismului nu justifică, pentru tine, costul unei protecții facultative.
Decizia nu trebuie luată doar după vechimea mașinii. Contează și cât de des circuli, unde parchezi, cât de dependent ești de autoturism și dacă ai economii pentru o reparație neplanificată. O mașină mai veche poate avea piese sau reparații costisitoare, iar un vehicul folosit zilnic poate produce o pierdere practică importantă chiar dacă valoarea lui de piață este mai mică.
Chiar și când alegi doar RCA, citește oferta cu atenție. Verifică perioada, datele vehiculului, proprietarul, clasa bonus-malus și eventualele servicii suplimentare. Bonus-malus funcționează pe clase B0-B8 și M1-M8, iar istoricul de daune poate influența oferta conform regulilor aplicabile.
Când merită să iei în calcul CASCO
CASCO poate fi o opțiune logică în mai multe situații:
- Mașina este nouă sau are valoare ridicată. O daună importantă poate însemna o cheltuială pe care nu vrei să o acoperi singur.
- Autoturismul este cumpărat prin credit sau leasing. Finanțatorul poate solicita o poliță CASCO, iar condițiile trebuie verificate direct în contractul finanțării.
- Parchezi în zone aglomerate sau pe stradă. Riscul de lovire, vandalism sau furt poate fi relevant, dar acoperirea exactă depinde de poliță.
- Folosești mașina intens. Mai mult timp la volan înseamnă, în practică, mai multe situații în care pot apărea daune, fără ca acest lucru să garanteze apariția unui eveniment.
- Vrei predictibilitate financiară. CASCO nu elimină toate costurile, dar poate schimba modul în care suporți o daună, mai ales dacă alegi o franșiză și acoperiri potrivite.
CASCO nu este automat alegerea corectă pentru orice mașină. Dacă prima este greu de susținut, franșiza este mare sau excluderile lasă neacoperit riscul care te preocupă, polița poate să nu răspundă nevoii tale. Important este să compari protecția reală, nu doar denumirea pachetului.
Criterii care te ajută să alegi protecția
1. Valoarea și vârsta mașinii
Cu cât autoturismul valorează mai mult, cu atât o daună totală, un furt sau o reparație majoră poate avea un impact financiar mai mare. Pentru o mașină veche, compară atent costul CASCO cu suma pe care ai putea să o recuperezi în caz de daună și cu limitele contractului. Nu există un prag universal valabil pentru toți șoferii.
2. Riscurile care te preocupă
Întreabă-te ce vrei să protejezi: daune din accidente, furt, fenomene naturale, vandalism sau mai multe riscuri. Nu presupune că un pachet le include pe toate. Cere și citește lista acoperirilor, excluderile și modul de calcul al despăgubirii.
3. Franșiza și obligațiile tale
Franșiza este partea din daună pe care o suporți conform contractului. O franșiză mai mare poate influența oferta, dar înseamnă și o contribuție mai mare la momentul daunei. Verifică obligațiile privind notificarea, documentele, constatarea, locul reparației și măsurile de prevenție. Aceste aspecte diferă în funcție de produs.
4. Bugetul și riscul acceptat
Nu compara RCA și CASCO ca și cum ar avea același scop. Pentru RCA, urmărește corectitudinea datelor, perioada, condițiile și opțiunile. Pentru CASCO, compară riscurile, limitele, franșiza și procedura de despăgubire. O ofertă aparent mai ieftină poate avea o protecție mai restrânsă.
5. Modul în care folosești mașina
Naveta zilnică, drumurile lungi, parcarea în aer liber și utilizarea în oraș pot influența riscurile pe care vrei să le gestionezi. Scrie-ți scenariile cele mai probabile și verifică dacă polița le tratează. Această listă este mai utilă decât alegerea unui pachet doar după numele lui.
Pașii practici înainte să cumperi
- Stabilește dacă ai nevoie de RCA, CASCO sau de ambele. RCA rămâne obligatoriu, iar CASCO este o decizie facultativă, cu excepția situațiilor în care finanțatorul impune contractual această protecție.
- Pregătește datele mașinii și ale proprietarului. Pentru RCA, identificarea corectă a vehiculului și istoricul relevant sunt esențiale pentru o ofertă corectă.
- Compară mai multe variante, fără să alegi automat prima ofertă sau cea mai mică valoare afișată.
- La CASCO, verifică riscurile incluse, excluderile, franșiza, limitele și pașii în caz de daună.
- Păstrează polița și documentele într-un loc accesibil. În caz de eveniment, respectă instrucțiunile contractuale și anunță asigurătorul în termenul prevăzut.
🔎 Datele RCA pot fi verificate în baza de date consultată de autorități, iar polița trebuie să corespundă vehiculului și perioadei în care circuli. Potrivit ASF și BAAR, verificarea informațiilor și păstrarea documentelor corecte ajută la evitarea problemelor administrative, însă nu schimbă rolul diferit al RCA față de CASCO.
Unde poți cere ajutor
Platforma intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., autorizat ASF RBK-475/2008. Un broker poate facilita compararea ofertelor disponibile și îți poate explica diferențele dintre opțiuni, dar decizia trebuie să țină cont de condițiile efective ale poliței și de nevoile tale.
Dacă ai o situație care nu se potrivește unui calcul standard sau vrei să clarifici o ofertă, poți folosi pagina de contact pentru întrebări despre asigurarea auto. Pentru RCA, introdu datele cu atenție și compară opțiunile înainte de emitere.
Concluzie: ce alegi pentru mașina ta?
RCA este protecția obligatorie pentru prejudiciile produse altora. CASCO este protecția facultativă care poate acoperi, în condițiile contractului, daunele propriei mașini. Dacă autoturismul este valoros, finanțat sau esențial pentru activitatea ta, merită să analizezi CASCO. Dacă vrei doar să îndeplinești obligația legală și îți asumi costurile pentru propria mașină, RCA poate fi suficient.
✅ Criteriul corect nu este doar prețul, ci potrivirea dintre valoarea mașinii, riscurile reale, franșiză, excluderi și buget. Începe cu date corecte, compară ofertele și alege protecția pe care o înțelegi.
Fă următorul pas: verifică variantele disponibile în calculatorul RCA, apoi citește condițiile înainte de a cumpăra.
Întrebări frecvente
Este RCA suficient pentru mașina mea?
RCA este suficient pentru îndeplinirea obligației legale și acoperă prejudiciile produse altora, în condițiile poliței. Nu repară automat mașina ta dacă tu ești vinovat de accident. Pentru propria mașină, poți analiza CASCO.
RCA acoperă daunele propriei mașini?
Nu, în mod obișnuit RCA acoperă prejudiciul produs unei terțe persoane, nu dauna mașinii șoferului vinovat. Dacă alt șofer este vinovat, poți solicita despăgubirea prin RCA-ul acestuia, după stabilirea răspunderii.
CASCO este obligatoriu în România?
CASCO este, în principiu, o asigurare facultativă. Totuși, un contract de leasing sau de credit poate impune această poliță, astfel că trebuie verificate condițiile finanțatorului.
Ce riscuri poate acoperi CASCO?
În funcție de produs, CASCO poate include accidente, furt, vandalism, fenomene naturale sau alte riscuri. Lista exactă, excluderile, limitele și franșiza diferă de la un asigurător la altul și trebuie citite în contract.
Pot avea RCA și CASCO în același timp?
Da. Cele două polițe au roluri diferite și se pot completa. RCA acoperă răspunderea față de terți, iar CASCO poate acoperi anumite daune ale propriei mașini, conform condițiilor sale.
Cum aleg între RCA și CASCO?
RCA este obligatoriu. Pentru CASCO, analizează valoarea și vechimea mașinii, modul de utilizare, riscurile care te preocupă, bugetul, franșiza și excluderile. Compară protecția efectivă, nu doar prețul.
Ce este franșiza la CASCO?
Franșiza este partea din daună pe care o suporți conform contractului. Valoarea și modul de aplicare diferă de la un produs la altul, așa că trebuie verificate înainte de încheierea poliței.
Pe ce perioade se poate încheia RCA?
RCA poate fi încheiat pentru 1, 3, 6 sau 12 luni, în funcție de condițiile legale și de oferta disponibilă. Verifică perioada înscrisă în poliță înainte de a circula.
Moldoveanu SoniaConsultant Asigurari
Sonia explică pas cu pas cum funcționează o poliță, de la emitere până la momentul în care chiar ai nevoie de ea. Articolele ei de pe Asigurări Ieftine, by INSUREX, sunt scrise clar, pentru oricine.
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.